“供应链金融”还能火多久?一个从业者的冷思考
我是2019年前后第一次接触供应链金融的。那时候很多做生鲜配送的民企,一边要现款去基地收货,一边要承担企事业单位客户几十天的账期,资金链绷得很紧。
于是,我们想了个办法:引入国企作为经销商进到贸易链条里--变成“配送公司→国企→客户”的结构,由国企来承担账期,这样配送公司的资金压力小了,国企也完成营收业绩了,双赢。
这就是我们当时眼里最典型的供应链金融场景!
一、供应链金融为什么会出现?
核心原因如下:
1️⃣民营企业融资难:纯信用贷+抵押+担保,往往也很难突破千万级融资上限。但像咖啡、火腿这类货值高的产品,自有资金+银行贷款,根本撑不起一个大客户的订单。
2️⃣国企资金优势明显:授信容易、资金成本低、背书强,但在实体运营和市场开拓上,灵活性和效率不如民企。资金要有“出处”,和民企结合,就成了最优解之一(当然民企资方也有,但综合成本比国企高得多,因此我们首选国企)。
3️⃣不能直接放贷,只能“借道贸易”:无论是国企还是民企资方,只要没有金融牌照,就不能直接做借贷,于是通过贸易的形式嵌入链条,以贸易价差体现资金成本,顺便承担相应账期。
二、从“野蛮生长”到“脱虚向实”
回想2019–2021年,这个行业确实有点“野”:“空转、走单、开票经济”一度盛行;一些项目重关系、轻风控,只看收益不管风险;个别案例中,贸易成了利益输送的外衣…
后来,随着部分央国企供应链业务暴雷,从2023年开始监管趋于收紧,到2026年打击虚假贸易、“开票经济”成为重点,供应链金融被逐步纳入规范管理的轨道。
现在的共识已经很清楚:供应链金融,表面是贸易、本质是金融,可不可以做?当然可以,但必须注意下列事项!
1️⃣贸易必须真实,四流(合同流、货物流、资金流、发票流)必须合一,回款必须有保障、风控手段必须到位。
2️⃣除此之外,还有一个现实问题摆在国企面前:全额法 vs 净额法!以“营收1亿,利润100万”举例。
如果你只是出资代采,不碰仓储、运输、货权风险,那这单业务在报表上只能以净利差确认收入,按照100万元计算;
如果你作为贸易主体,承担了运输、仓储、货损等风险,才能以全额营业收入入账,按照10100万元计算。
这对国企的业务模式和绩效考核,影响非常大!
三、我们在做什么:不做“夹层”,只做服务
站在供应链金融服务方的角度,说说我们自己的做法。我们一般不直接做贸易夹层,而是把供应链合作方直接对接到服务的工厂:
1️⃣供应链合作方作为供应商或客户,与工厂直接签订《购销合同》;
2️⃣工厂收回销售款,或收到代采的原料后,公对公向我们支付服务费;
3️⃣我们开票,赚的是服务费收入,不是贸易差价。
这样做的好处很明显:风险隔离、合规清晰、链条透明。
⚠️但说实话,供应链金融的服务费收入并不高,举个例子:
1️⃣一般国企资方要求年化收益不低于8-10%,体现在贸易差价中;
2️⃣我们在这个基础上,向民营企业客户再加收约2%的服务费;
3️⃣实际使用资金1000万元,我们的总服务费20万元,如果客户账期30天,一年周转约12次;
4️⃣理论上看,我们的服务费20万元需要分12个月拿,每月不到1.7万元,跟发工资差不多。
可实际运营远没有这么轻松!从前期尽调、方案设计、合同谈判、试单落地,到每一笔业务里的突发状况处理,都需要我们大量的专业投入。算上这些隐形成本,一个供应链金融项目往往只能勉强覆盖开销,谈不上赚多少钱,更多的作用还是培养团队。
四、门槛越来越高,“大师”会越来越稀缺
“供应链金融”看起来门槛不高,但真正做起来却难度不小:
⚠️100万的项目和1000万的项目,落地的复杂度可能差不多!
⚠️真正符合风控要求的民营企业不多,尤其是农业企业的财税和管理普遍不规范!
⚠️能长期跑通的项目少,能全程参与的人才更少。
一个能独立落地并管理供应链金融项目的人,往往需要懂:财税-市场运营-采购-种养殖/生产加工-金融-法务等,而这些能力很难靠书本和培训速成,主要通过多年的实操一点点磨出来。
所以我的判断是:未来想“入行”的人会越来越多,因为市场需求摆在那儿;但真正能称得上“供应链金融专家”的人,会越来越稀缺。
原因很简单:监管趋严,风控与追责并行,项目要稳定、长期地跑通更难,新人能上手的机会反而变少了。
五、未来的方向:从“放钱”走向“深耕产业”
我们也观察到,不管是国企还是民营资方,在做了一段时间供应链金融之后,都在尝试转型:
✅️不只是出钱,而是下沉到实体产业;
✅️配套仓储、物流、质检和数据等服务;
✅️通过混改、参股等方式深度绑定产业链上的民营企业;
✅️最终目标是在某一个细分行业里扎下根,靠产业分红而不是单纯的息差生存。
⚠️从长远看,还有两个变量值得关注:
1️⃣政策端:如果未来对民营企业的融资支持政策持续优化,正规金融机构对中小微企业的覆盖面显著提升,供应链金融的“补位”作用会被削弱。
2️⃣企业端:当越来越多的民企完成财税规范、管理升级,融资不再是大难题时,供应链金融的议价空间和存在感也会下降。
到那时,供应链金融也许不会完全消失,但一定会回归到工具属性--不再是主角,而是产业链金融服务体系中的一环。
写在最后
供应链金融的本质,从来不是“玩贸易”“玩票据”,而是用金融手段解决产业里的真实痛点。
监管趋严、合规抬高、产业下沉,这些都不是坏事,反而是在帮行业“挤水分”。对从业者来说,与其担心“还能存在多久”,不如问自己一句:当潮水退去时,我手里有没有自己的实体产业了?
免责声明:本平台所发布的内容仅作分享,不代表本平台的观点和立场。文章来源:敖峰睿聊农业供应链,作者:敖峰睿,图片来源:网络。本文已标注来源和出处,版权归原作者所有,如有侵权,烦请联系我们删除!
—END—
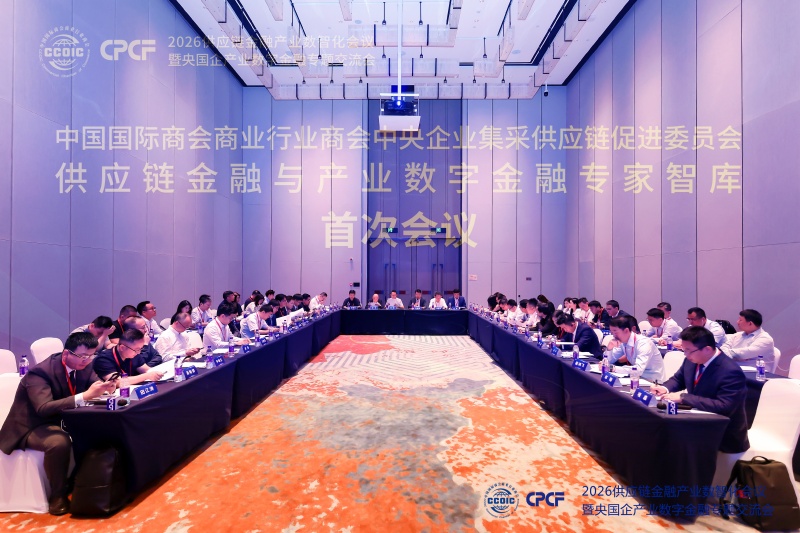
中国国际商会商业行业商会集采供应链工作委员会(原中国国际商会商业行业商会中央企业集采供应链促进委员会,原简称“央采委”,现简称“采链委”)。目前,中国贸促会商业行业委员会、中国国际商会商业行业商会和国资委商业国际交流合作培训中心合署办公,实行一套人马、三块牌子。
上一篇:【重大事件】供应链金融将迎来新生态格局构建:标准共建 合规发展
下一篇:从众邦银行被接管,思考民营银行目前的困境与发展趋势